
Na última semana (03 a 07 de julho), os preços do café testaram a faixa de sobrevenda. O segundo contrato recuperou o patamar de 160 c/lb, e com a posição líquida dos especuladores em território negativo, se abriu a possibilidade de alguma cobertura de vendidos. Neste relatório, veremos um dos marcadores de alta que podem apoiar esse movimento: o desenvolvimento da safra 23/24 e a questão do desinvestimento nas origens.
Em Honduras, Lempira registra chuvas abaixo da média para a produção deste ano, enquanto Comayagua e outras regiões do Centro-Oeste registram chuvas normais para o período. Historicamente, há uma interação positiva entre precipitação acumulada e produção (Anexo I).
No entanto, o índice de vegetação indica um momento pessimista para Honduras em geral. Apesar das chuvas adequadas nas regiões Centro-Oeste do país, o NDVI ainda está longe do ideal, com a região registrando temperaturas acima da média no mesmo período (Anexo II).
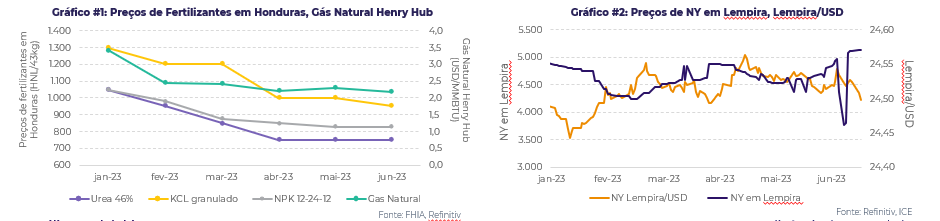
Do lado do desinvestimento, com queda nos preços do gás natural, os preços dos fertilizantes moderaram em 2023 (Gráfico #1).
Desde janeiro, os preços do gás natural vêm caindo, contribuindo para a queda dos preços dos fertilizantes. Os preços em Lempira subiram com a desvalorização da moeda local. Por outro lado, a mão de obra ficou mais cara em Honduras.
Os salários mínimos agrícolas cresceram 10% em relação ao ano anterior, enquanto os preços médios de NY em Lempira caíram quase 20% em 2023, impactando negativamente as margens do produtor.
Consequentemente, a produção em Honduras se recuperará apenas marginalmente. Esperamos 5,63 milhões de sacas em 23/24, contra as 5,5 milhões de sacas registradas em 22/23. Além disso, com estoques iniciais menores para o ciclo 23/24, a disponibilidade diminui. Para o ciclo atual, esperamos que as exportações retornem aos níveis médios até setembro.
A questão também não é exclusiva da América Central. Na Colômbia, os preços domésticos da FNC também caíram cerca de 20% em 2023, enquanto os custos da safra aumentaram, principalmente o salário mínimo (+16%).